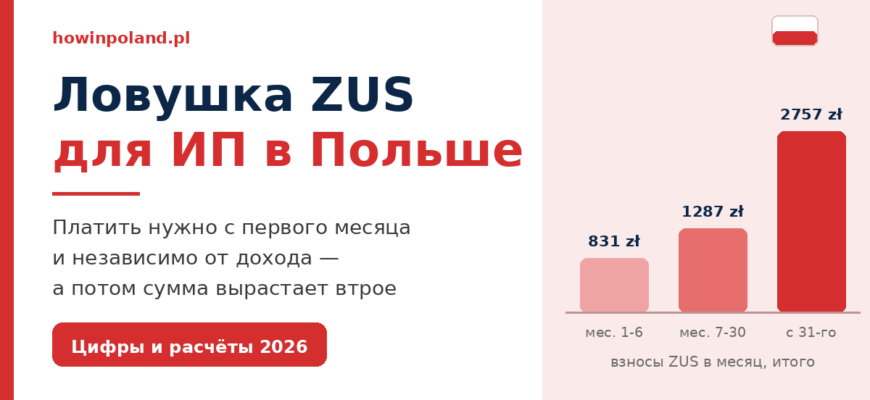
- Сколько составляет ZUS для ИП в Польше на каждом этапе
- Ловушка первая: с 31-го месяца платёж вырастает втрое
- Ловушка вторая: платить нужно всегда, даже при нулевом доходе
- Когда ZUS съедает большую часть дохода
- Что смягчает удар: три легальных механизма
- Когда есть смысл переходить с ИП на фирму
- Финансовый пример: выручка 120 000 zł в год
- Сравнительная таблица: ИП на рычалте 12% и Sp. z o.o.
- Недорогие способы вывести деньги из фирмы
- О чём часто забывают при переходе на фирму
- Частые вопросы
- Сколько стоит ZUS для ИП в Польше в 2026 году?
- Правда ли, что первые 6 месяцев ZUS платить не нужно?
- Нужно ли платить взносы, если дохода не было?
- Можно ли продлить льготный период?
- Платит ли взносы участник Sp. z o.o.?
- При каком доходе выгоднее фирма, а при каком ИП?
- Что дешевле: дивиденды или зарплата члена правления?
ZUS для ИП в Польше в 2026 году платится с первого месяца работы и не зависит от прибыли. При выручке до 300 000 zł в год взнос составляет 830,58 zł в месяц первые полгода, затем 1 286,77 zł ещё два года, а с 31-го месяца — 2 757,34 zł. Именно этот трёхкратный скачок и называют ловушкой ZUS.
Главное заблуждение новичков: «первые полгода ZUS не платят». Это неверно. Не платят только социальную часть — медицинский взнос (składka zdrowotna) обязателен с первого дня, при любой форме налогообложения. Ниже — конкретные итоговые суммы 2026 года, расчёты, при каких доходах ZUS съедает большую часть выручки, и финансовый пример, когда имеет смысл переходить с ИП на фирму (Sp. z o.o.).
Сколько составляет ZUS для ИП в Польше на каждом этапе
Льготы касаются только социальной части взноса. Медицинская часть платится всегда — и в первые шесть месяцев тоже. Её размер зависит от выбранной формы налогообложения, поэтому итоговая сумма ZUS у двух предпринимателей на одном этапе может отличаться.
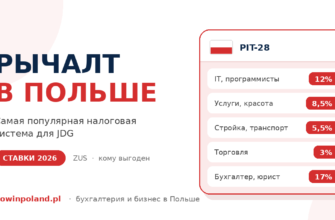
Ниже — итоговые суммы для рычалта (ryczałt), самой популярной формы у микробизнеса. Порог определяется годовой выручкой.
| Период | Выручка до 60 000 zł/год | 60 000 – 300 000 zł/год | Свыше 300 000 zł/год |
|---|---|---|---|
| Месяцы 1–6 (ulga na start) | 498,35 zł | 830,58 zł | 1 495,04 zł |
| Месяцы 7–30 (льготный ZUS) | 954,54 zł | 1 286,77 zł | 1 951,23 zł |
| С 31-го месяца (полный ZUS) | 2 425,11 zł | 2 757,34 zł | 3 421,80 zł |
Все суммы — итоговые платежи в ZUS за месяц, включая добровольное больничное страхование. Без него полный ZUS дешевле примерно на 138 zł в месяц, но тогда вы теряете право на больничные и декретные выплаты.
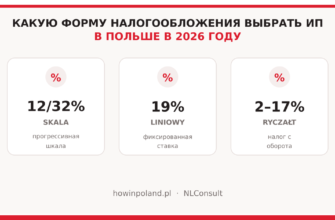
На других формах налогообложения медицинская часть считается иначе: на общей шкале — 9% от дохода, на линейном налоге — 4,9%, но не меньше 432,54 zł в месяц. То есть при убытках или нулевом доходе минимум всё равно платится. Как выбрать форму, подробно разобрано в статье про форму налогообложения для ИП в Польше. Если вы ещё только планируете регистрацию — смотрите инструкцию, как открыть ИП в Польше. Актуальные ставки всегда можно сверить на официальном сайте ZUS.
Ловушка первая: с 31-го месяца платёж вырастает втрое
Возьмём типичного фрилансера с выручкой 10 000 zł в месяц (120 000 zł в год) — это средний порог. Вот его реальные расходы на ZUS по годам:
| Период | ZUS в месяц | ZUS за период |
|---|---|---|
| Месяцы 1–6 | 830,58 zł | 4 983 zł |
| Месяцы 7–30 (24 мес.) | 1 286,77 zł | 30 882 zł |
| С 31-го месяца | 2 757,34 zł | 33 088 zł в год |
Рост в 3,3 раза — и происходит он не постепенно, а одним днём, ровно через 30 месяцев после старта. Многие узнают об этом уже по факту, когда деньги списываются.
Дополнительно каждый январь суммы пересчитываются. В 2026 году полный ZUS вырос примерно на 8,6% по сравнению с 2025-м. То есть платёж увеличивается ежегодно, независимо от того, выросла ли ваша выручка.
Ловушка вторая: платить нужно всегда, даже при нулевом доходе
Это ключевое отличие от налога с оборота. ZUS — не процент от прибыли, а фиксированная сумма. Заболели, потеряли клиента, ушли в отпуск на два месяца, клиент задержал оплату на квартал — взносы всё равно начисляются в полном размере.
Предприниматель на полном ZUS с нулевой выручкой платит 2 425,11 zł в месяц. Год полного простоя без снятия с учёта обойдётся в 29 101 zł — при доходе ноль.
Когда ZUS съедает большую часть дохода
Посмотрим, какую долю выручки забирает ZUS у предпринимателя на полном взносе:
| Выручка в месяц | ZUS в месяц | Доля выручки |
|---|---|---|
| 3 000 zł | 2 425,11 zł | 81% |
| 5 000 zł | 2 425,11 zł | 49% |
| 10 000 zł | 2 757,34 zł | 28% |
| 25 000 zł | 3 421,80 zł | 14% |
Вывод неочевидный, но важный: ловушка ZUS бьёт по маленьким, а не по большим. Чем меньше выручка, тем разрушительнее фиксированный взнос. У предпринимателя с выручкой 36 000 zł в год после ZUS и налога на руках остаётся около 5 700 zł — общая нагрузка 84%.
Что смягчает удар: три легальных механизма
- Mały ZUS Plus. Если выручка за прошлый год не превысила 120 000 zł, а деятельность велась минимум 60 дней, социальная часть считается от вашего дохода. Итоговый платёж на среднем пороге получается примерно от 1 287 zł до 2 757 zł в месяц — чем меньше доход, тем ближе к нижней границе. С 2026 года льгота доступна 36 месяцев в каждом 60-месячном периоде, и вернуться в неё стало проще.
- Wakacje składkowe. Один месяц в году социальную часть за вас платит бюджет. Заявление RWS подаётся заранее. Медицинскую часть — 830,58 zł на среднем пороге — платить всё равно нужно, экономия составит около 1 927 zł за месяц.
- Приостановка деятельности (zawieszenie). На период приостановки ZUS не начисляется вообще. Подходит при сезонных паузах, но вести деятельность и выставлять счета в это время нельзя.
Когда есть смысл переходить с ИП на фирму
Главная причина, по которой предприниматели смотрят в сторону Sp. z o.o. — у фирмы нет обязательного ZUS с участников. Но есть два условия, без которых схема не работает:
- Участников должно быть минимум два, и оба — реальные. Единственный участник Sp. z o.o. по закону приравнивается к предпринимателю: он платит полный ZUS, причём медицинская часть у него фиксированная и повышенная — 830,58 zł в месяц. Схема «99% и 1% для родственника» тоже рискованна: если второй участник фиктивен, ZUS вправе оспорить конструкцию.
- Каждая выплата нуждается в основании. Деньги на счету фирмы — не ваши личные деньги. Нужны решения собрания, договоры, документы. Это и есть та самая «конечная стоимость денег»: важно не то, сколько заработала фирма, а сколько осталось у вас в кармане после вывода.
Финансовый пример: выручка 120 000 zł в год
Услуги, реальных расходов почти нет. Сравниваем ИП на рычалте 12% с полным ZUS и фирму с двумя участниками на классическом CIT 9%, где деньги выводятся зарплатой члена правления (wynagrodzenie z powołania).
| ИП, рычалт 12% | Sp. z o.o. | |
|---|---|---|
| Выручка | 120 000 zł | 120 000 zł |
| Доплата за бухгалтерию (полный учёт) | — | −6 000 zł |
| ZUS (итого за год) | −33 088 zł | 0 zł |
| Медицинский взнос 9% с выплаты | включён выше | −10 260 zł |
| Подоходный налог | −11 027 zł | −10 080 zł |
| На руки за год | 75 884 zł | 93 660 zł |
| Общая нагрузка | 36,8% | 21,9% |
Разница — 17 776 zł в год в пользу фирмы. Работает это потому, что зарплата члена правления не облагается социальными взносами: только 9% медицинского и подоходный налог по шкале, причём первые 30 000 zł в год налогом не облагаются вовсе.
Сравнительная таблица: ИП на рычалте 12% и Sp. z o.o.
Те же условия: услуги без существенных расходов, полный ZUS у ИП, фирма с двумя участниками, CIT 9%, вывод денег комбинацией «зарплата правления до 120 000 zł + дивиденды», плюс 6 000 zł в год на бухгалтерию фирмы.
| Выручка в год | ИП: на руки | Фирма: на руки | Разница | Что выгоднее |
|---|---|---|---|---|
| 60 000 zł | 26 832 zł | 46 260 zł | +19 428 zł | Фирма |
| 120 000 zł | 75 884 zł | 93 660 zł | +17 776 zł | Фирма |
| 180 000 zł | 128 684 zł | 138 203 zł | +9 519 zł | Фирма |
| 240 000 zł | 181 484 zł | 182 429 zł | +945 zł | Примерно поровну |
| 300 000 zł | 234 284 zł | 226 655 zł | −7 629 zł | ИП |
| 400 000 zł | 314 789 zł | 300 365 zł | −14 424 zł | ИП |
| 600 000 zł | 490 789 zł | 447 785 zł | −43 004 zł | ИП |
Точка равновесия при этих вводных — примерно 247 000 zł выручки в год, то есть около 20 600 zł в месяц. Ниже — выгоднее фирма, выше — ИП на рычалте 12%. Логика простая: ZUS фиксирован, поэтому с ростом выручки его доля падает, а рычалт 12% с выручки становится дешевле, чем связка CIT + вывод денег.
Если фирма перейдёт на эстонский CIT (ryczałt od dochodów spółek), где эффективная ставка для малого налогоплательщика около 20% вместо 26,3%, точка равновесия сдвигается примерно к 436 000 zł в год. То есть при грамотной настройке фирма остаётся выгоднее заметно дольше.
Важная оговорка: расчёт сделан для бизнеса без существенных расходов. Если у вас есть закупки, аренда, зарплаты сотрудников — фирма выигрывает раньше, потому что налог платится с прибыли, а рычалт — с выручки. И наоборот: у ИП на рычалте 12% с высокой выручкой и нулевыми расходами преимущество сохраняется дольше.
Недорогие способы вывести деньги из фирмы
Сама по себе фирма не экономит ничего — экономит правильно выстроенный вывод денег. Основные легальные варианты в 2026 году, от самых дешёвых:
- Зарплата члена правления (powołanie) — 9–21%. Назначается решением собрания участников, без трудового договора. Социальных взносов нет, только медицинский 9% плюс налог по шкале: 0% на первые 30 000 zł, 12% до 120 000 zł. Выплата — расход фирмы, то есть ещё и уменьшает CIT. Самый рабочий вариант для регулярных ежемесячных выплат. Выше 120 000 zł начинается ставка 32%, и дальше выгоднее дивиденды.
- Дивиденды — около 26,3% при CIT 9%. Классика: 9% налога на прибыль фирмы плюс 19% с выплаты. Выплачиваются после утверждения годового отчёта. Никаких взносов в ZUS.
- Эстонский CIT — около 20%. Налог платится только в момент распределения прибыли. Пока деньги работают в фирме, налога нет вообще. Требует соблюдения условий входа и внимания к «скрытой прибыли» — многие способы из этого списка под эстонским CIT облагаются дополнительно.
- Аренда личного имущества фирме — 8,5%. Помещение, автомобиль, оборудование. Ставка 8,5% до 100 000 zł в год, без ZUS. Цена должна быть рыночной, имущество — реально используемым.
- Договор о произведении с авторскими правами (umowa o dzieło) — от 6%. При передаче авторских прав применяются 50% расходов, эффективная ставка получается 6–9,6%, социальных взносов нет. Только там, где действительно создаётся произведение: код, тексты, дизайн, курсы.
- Проценты по займу участника фирме — 19%. Вы даёте фирме заём, фирма платит проценты. Без ZUS, проценты — расход фирмы.
- Возмещение служебных расходов и командировочные (diety). В пределах официальных лимитов не облагаются налогом вообще. Не заменяет доход, но снижает личные траты.
- Повторяющиеся неденежные услуги (ст. 176 KSH). Формально без ZUS, но требует нотариального изменения устава с точным описанием услуг. На практике ZUS и суды всё чаще переквалифицируют такие выплаты, добавляется риск НДС. Не рекомендуем как основной механизм.
Отдельно стоит помнить: деньги, оставленные в фирме и потраченные на реальные бизнес-нужды (техника, автомобиль, обучение, поездки), вообще не проходят через личное налогообложение. Часто это самый дешёвый «вывод» из всех. Актуальные правила по налогам смотрите на podatki.gov.pl, а по формам ведения бизнеса — на biznes.gov.pl.
О чём часто забывают при переходе на фирму
- Пропадает социальная защита. Нет взносов — нет пенсионного стажа, больничных и декретных. Если у вас нет другого источника страхования, эти риски придётся закрывать частной страховкой и собственными накоплениями. Для многих это перевешивает экономию.
- Полная бухгалтерия и отчётность. Годовой финансовый отчёт, регистрация в KRS, реестр бенефициаров. Бухгалтерия дороже, чем у ИП.
- Переход не бесплатный. Регистрация через S24, налог PCC с уставного капитала, переоформление договоров с клиентами, новый банковский счёт, новый номер НИП для контрагентов.
- Формальная дисциплина. Каждая выплата участнику должна иметь документ. Выплаты «просто так» налоговая трактует как скрытую прибыль со всеми последствиями.
Если сомневаетесь, где именно проходит ваша точка равновесия, посчитать это можно за один разговор — мы делаем такой расчёт в рамках бухгалтерского обслуживания в Польше, с учётом вашей реальной выручки, расходов и планов.
Частые вопросы
Сколько стоит ZUS для ИП в Польше в 2026 году?
На среднем пороге выручки (60 000 – 300 000 zł в год) итоговый взнос составляет 830,58 zł в месяц первые полгода, 1 286,77 zł с 7-го по 30-й месяц и 2 757,34 zł с 31-го месяца. При меньшей выручке суммы ниже, при выручке свыше 300 000 zł — выше, до 3 421,80 zł.
Правда ли, что первые 6 месяцев ZUS платить не нужно?
Нет, это самое распространённое заблуждение. В рамках ulga na start не платится только социальная часть. Медицинский взнос обязателен с первого месяца при любой форме налогообложения — минимум 432,54 zł, а на рычалте от 498,35 zł в месяц.
Нужно ли платить взносы, если дохода не было?
Да. Взносы не зависят от прибыли. Легально не платить можно только приостановив деятельность (zawieszenie) или воспользовавшись «взносными каникулами» — один месяц в году, и только по социальной части.
Можно ли продлить льготный период?
Продлить ulga na start и льготный ZUS нельзя — это жёсткие 6 и 24 месяца. Но сразу после них можно перейти на Mały ZUS Plus, если выручка за прошлый год не превысила 120 000 zł. Это даёт до 36 месяцев пониженных взносов.
Платит ли взносы участник Sp. z o.o.?
Участник фирмы с двумя и более совладельцами обязательным ZUS не облагается. А вот единственный участник Sp. z o.o. приравнивается к предпринимателю: он платит полный ZUS с фиксированной медицинской частью 830,58 zł — то есть дороже, чем обычный ИП с небольшой выручкой.
При каком доходе выгоднее фирма, а при каком ИП?
При услугах без существенных расходов и рычалте 12% точка равновесия — около 247 000 zł выручки в год. Ниже выгоднее фирма, выше — ИП. При эстонском CIT граница сдвигается примерно к 436 000 zł. Если у бизнеса много реальных расходов, фирма выигрывает раньше.
Что дешевле: дивиденды или зарплата члена правления?
До 120 000 zł в год дешевле зарплата правления: эффективная ставка 9–21% против 26,3% у дивидендов при CIT 9%. Выше этой суммы включается ставка налога 32%, и дивиденды становятся выгоднее. На практике чаще всего используют комбинацию обоих способов.
Все цифры по теме «ZUS для ИП в Польше» актуальны на 2026 год. Суммы взносов пересматриваются ежегодно, а выбор между ИП и фирмой зависит от структуры расходов, вида деятельности и личной ситуации — универсального ответа здесь нет.
Остались вопросы?
Свяжитесь с нами удобным способом. Подскажем, с чего начать именно в вашей ситуации. Первая консультация бесплатна.
Или узнайте больше о наших бухгалтерских услугах в Польше.